Vajon továbbra is a pincében fogjuk rejtegetni a családi ezüst étkészletet – vagy úgy teszünk, mintha tudnánk, mi történik a nullákkal és egyesekkel egy izlandi szerverfarmon? Hogyan őrizhető meg a bizalmunk a pénzügyek jövőbeli univerzumában, közelebbről a bankolás galaxisában? A LAB5 architects építészeinek illetve kaliforniai közgazdászok és antropológusok közös vendégcikke.
A piacon rohamosan terjedő fintech szolgáltatások és az MI láttán sokan jósolták a klasszikus banki funkció végét. Ez a jóslat nem vált be, és mára úgy tűnik, hogy egy sokkal izgalmasabb dolog vette kezdetét. Építészként számos, egymástól nagyon eltérő bankfiókot terveztünk mostanában, melyek közül néhány meg is valósult. A tervezés során sok gondolat és tapasztalat gyűlt össze nálunk, amit egy szakmai cikkben szedtünk össze.
Régen a bankfiók a kisváros főterének szerves része volt, és a nagyváros üzleti negyedének világító tornyaként szolgált. Ma mindez ott lapul a zsebünkben, és minden azonnal elérhető egy érintéssel. Szükség lesz-e a fizikai terekre? Továbbra is erősítik a hitet a jövőben, pörgetik a gazdaságot, és segítenek abban, hogy vagyonunk megbízható kezekben maradhasson?
A bank, mint láthatatlan szolgáltatás
A digitalizáció és a mesterséges intelligencia térnyerése miatt a teljes bankszektor alapvető változásokon megy keresztül. Az egyes szolgáltatások beépülnek a mindennapjainkba, és sok esetben már tudatos műveletet sem igényelnek. „A mindennapi banki ügyintézés végső célja a láthatatlanság – olyan szolgáltatások kínálata, amelyek olcsók, egyszerűek és minden csatornán elérhetőek” – állítják a The future of banks: A $20 trillion breakup opportunity című, a McKinsey Quarterly hasábjain 2022-ben megjelent tanulmány szerzői.
Ez a trend átértékeli a hagyományos bankfiókok szerepét és kialakítását.
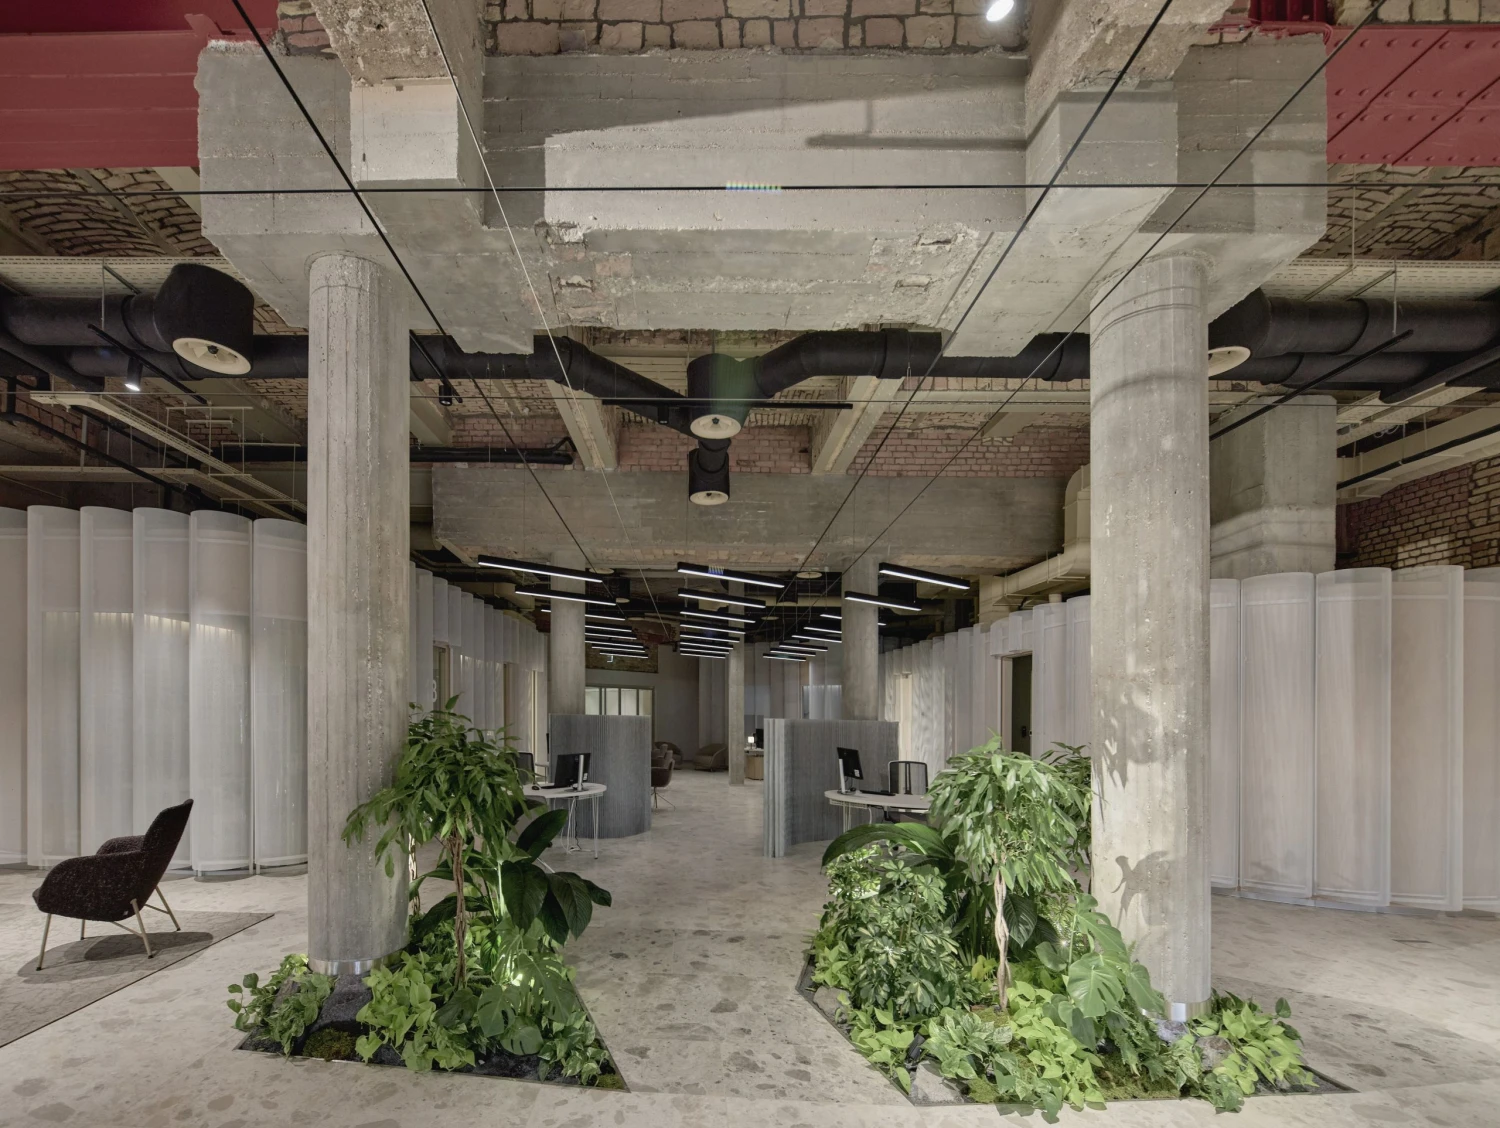
A rutinfunkciók jelentős részét digitális csatornák vették és veszik át, és a mesterséges intelligenciára épülő „ügynökök” révén már a komplexebb folyamatokat is digitálisan fogjuk kezelni. Sőt, egyes folyamatok automatikusak lesznek. Pénzfelvétel, ügyintézői pult, sorban állás, pénzlekötés – az a modell, ahogy egy bankfiókra ma még gondolunk, nemsokára életképtelen és idejét múlt lesz, és a vele szembeni elvárások is gyökeresen megváltoznak.
A piacon rohamosan terjedő fintech szolgáltatások láttán sokan jósolták a klasszikus banki funkció végét. Mára úgy tűnik, a két rendszer szimbiózisban fog működni.
A kérdés nem az, hogy lesznek-e bankfiókok a jövőben, hanem az, hogyan és miért fogjuk felkeresni őket.
Élethelyzet-menedzsment rendszer
A digitális asszisztensek várhatóan egyre proaktívabbá válnak: nemcsak reagálnak majd, hanem kezdeményeznek, javasolnak és döntéseket készítenek elő. A kortárs bank már nem kizárólag pénzügyi szolgáltató, hanem egy olyan platform, amely különböző élethelyzeteket kapcsol össze.
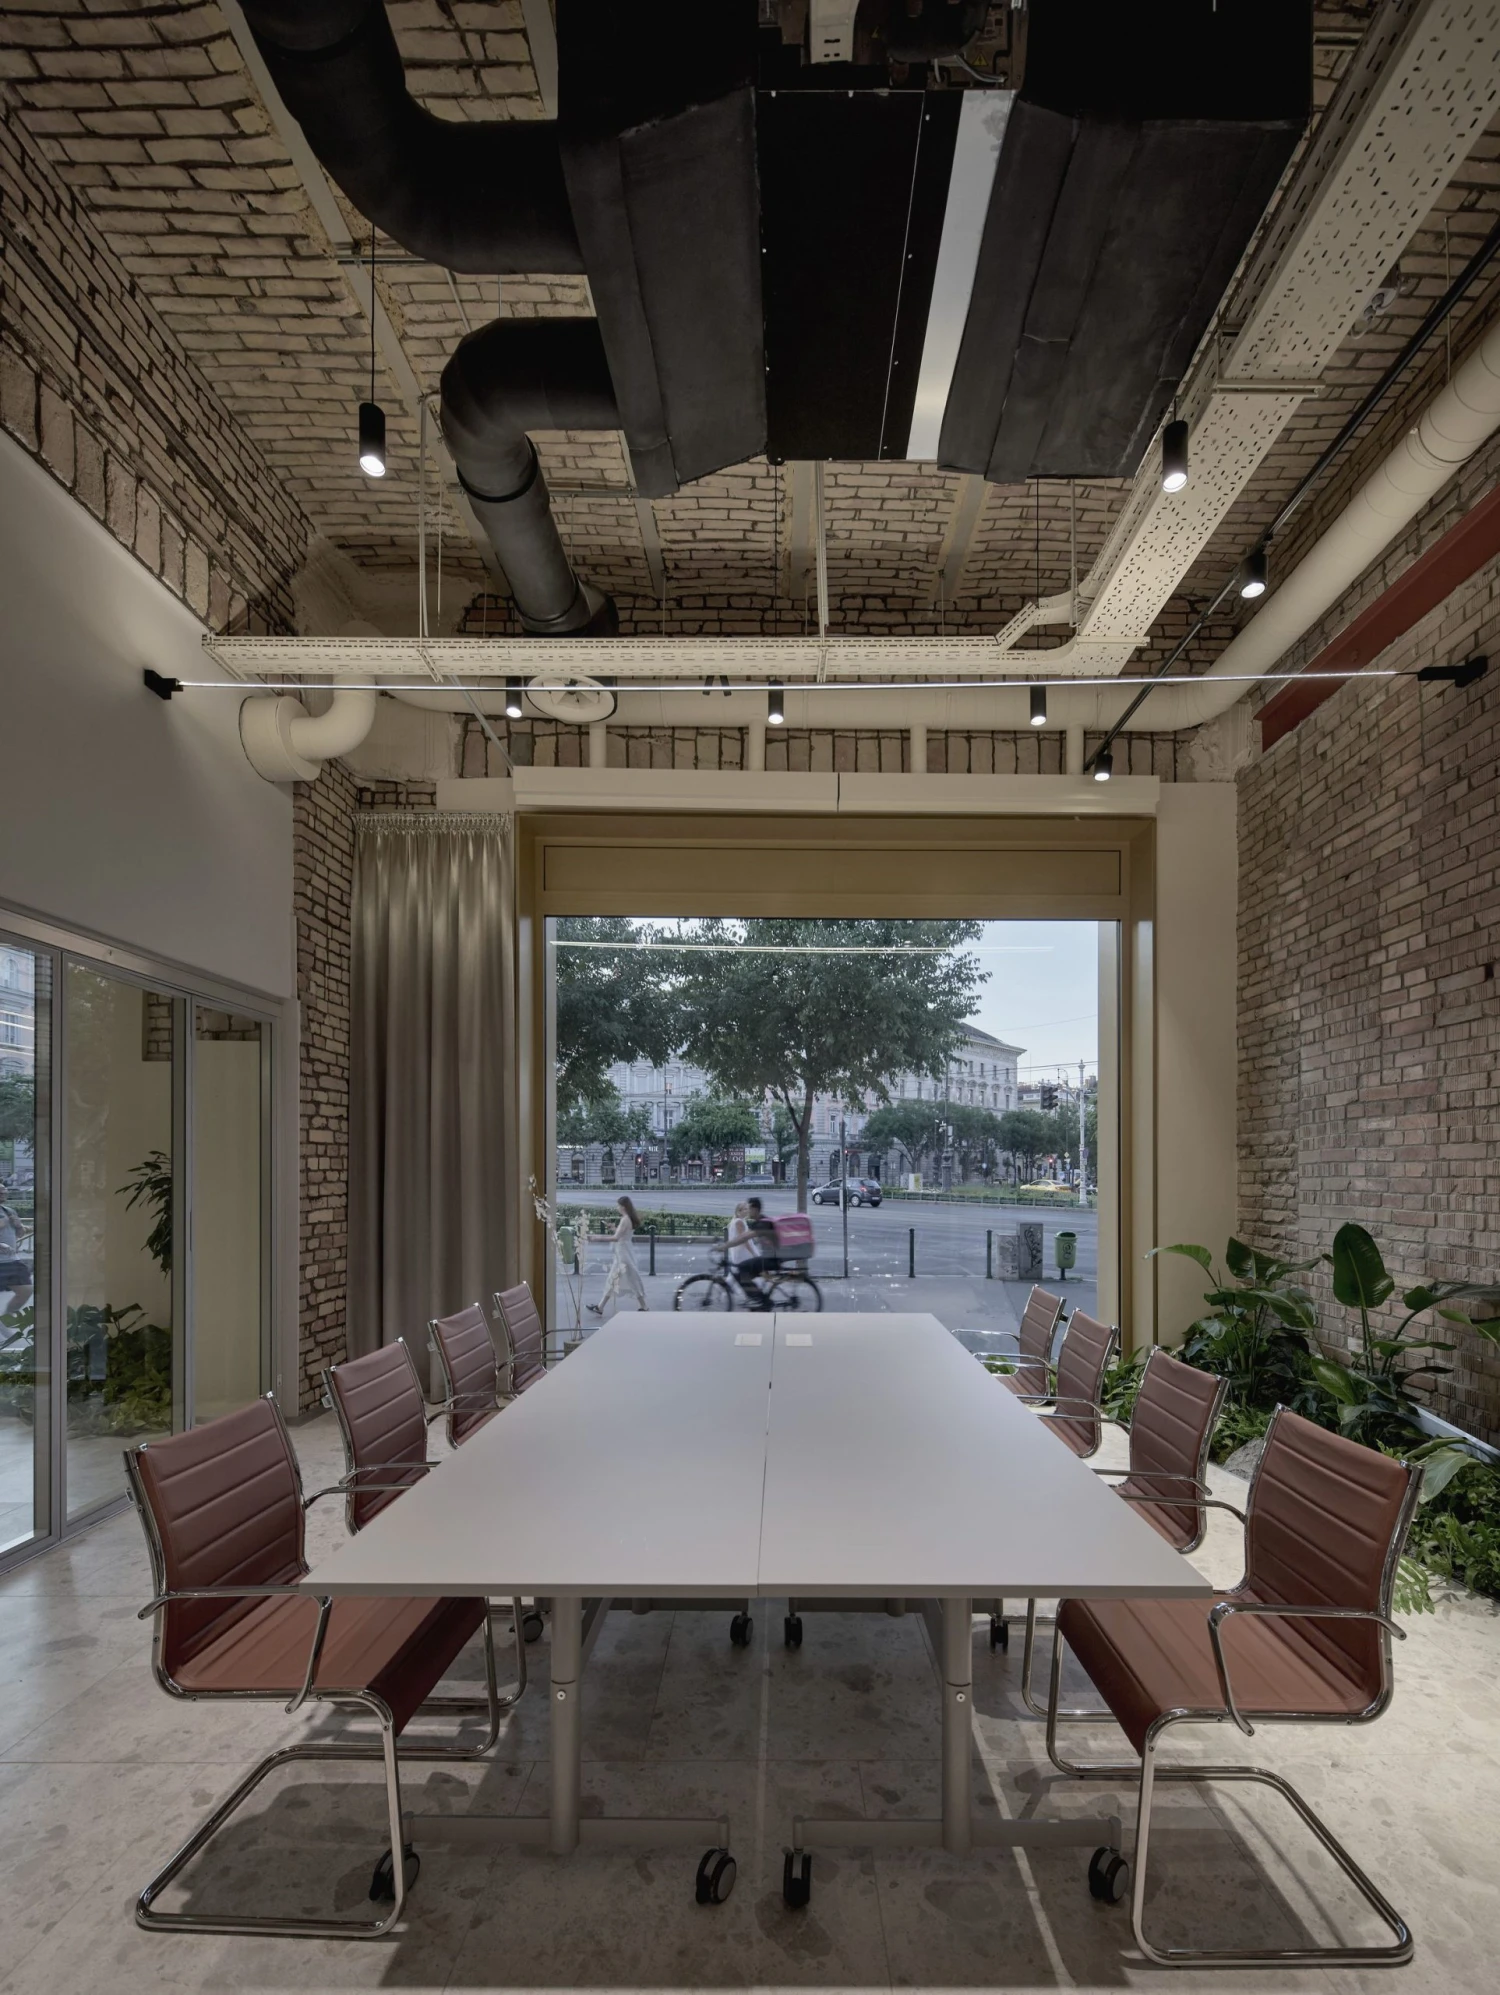
A McKinsey idézett tanulmánya által vázolt jövőkép szerint „a bankok a következő korszakban új, az ügyféligények köré szerveződő területeken versenyeznek majd, amelyek messze túlmutatnak a pénzügyi szolgáltatások jelenlegi definícióján.”
Ez egy összetett, adatvezérelt működés, amely a lakosság számára rejtve marad. Minél intelligensebbé és autonómabbá válik a háttérrendszer (back-end), annál inkább felmerül a kérdés: bízik-e benne az ügyfél, és nem érzi-e magát vakon magára hagyva?
A személyes kapcsolódás felértékelődése
A digitalizáció önmagában nem elég. Ez a felismerés egyre erősebbé válik a banki vezetők gondolkodásában, még a Magyarországra fókuszáló elemzésekben is. „A jövő digitális bankja akkor lesz sikeres, ha az intelligens automatizmusok és a személyes, emberi kapcsolat erősségei egyensúlyban működnek együtt.”
Építészeti szempontból ez egy kulcsfontosságú állítás. A digitális rendszer nem a bankfiókot kiváltó alternatíva, hanem egymást kiegészítő és erősítő két „felület”. A fizikai fiók egy olyan tér, ahol:
- Az ügyfél személyesen teheti fel a kérdéseit,
- hiteles megerősítést és visszaigazolást kap,
- és érzelmileg alátámasztott döntést tud hozni.
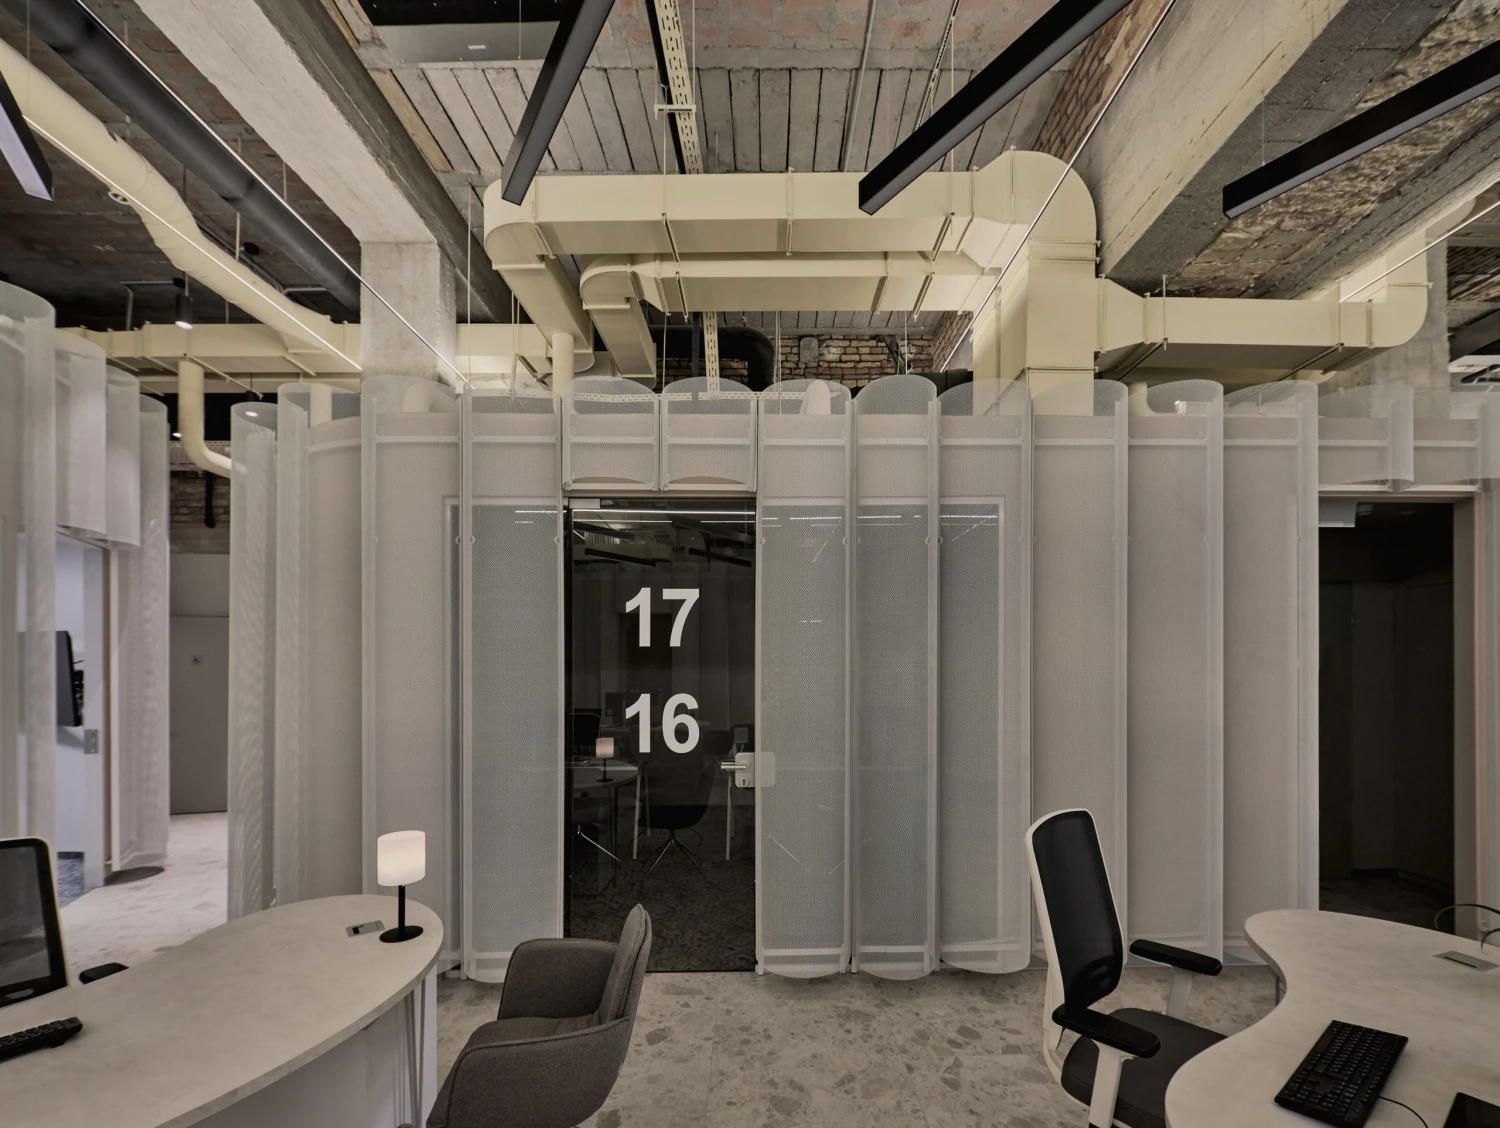
Nem mindenki digitális felhasználó, és nem is mindenki akar azzá válni. Létezik egy olyan szegmens – jellemzően az idősebbek, de nem kizárólag kor szerint meghatározható réteg –, amely nem rendelkezik okostelefonnal. Egyesek nem bíznak a digitális csatornákban, másoknak egyszerűen szükségük van az emberi interakcióra. Számukra a fizikai bankfiók elengedhetetlen közszolgáltatás.
Örökség, vállalkozásindítás, krízishelyzetek, lakáshitel-intézés, váratlan számlaaktivitás vagy többoldalú közös kötelezettségvállalások; még a digitálisan aktív ügyfelek is találkozhatnak olyan élethelyzetekkel, ahol a személyes jelenlét szükséges és felértékelődik. Egyrészt, mert ezek ritka helyzetek, így hiányzik a mindennapi rutinunk a digitális döntések meghozatalához. Másrészt, kerülhetünk olyan érzelmi állapotba – a döntés súlya, bizalmas jellege vagy a helyzet körülményei miatt –, ahol a legtöbben igényeljük a személyes ügyintézést.
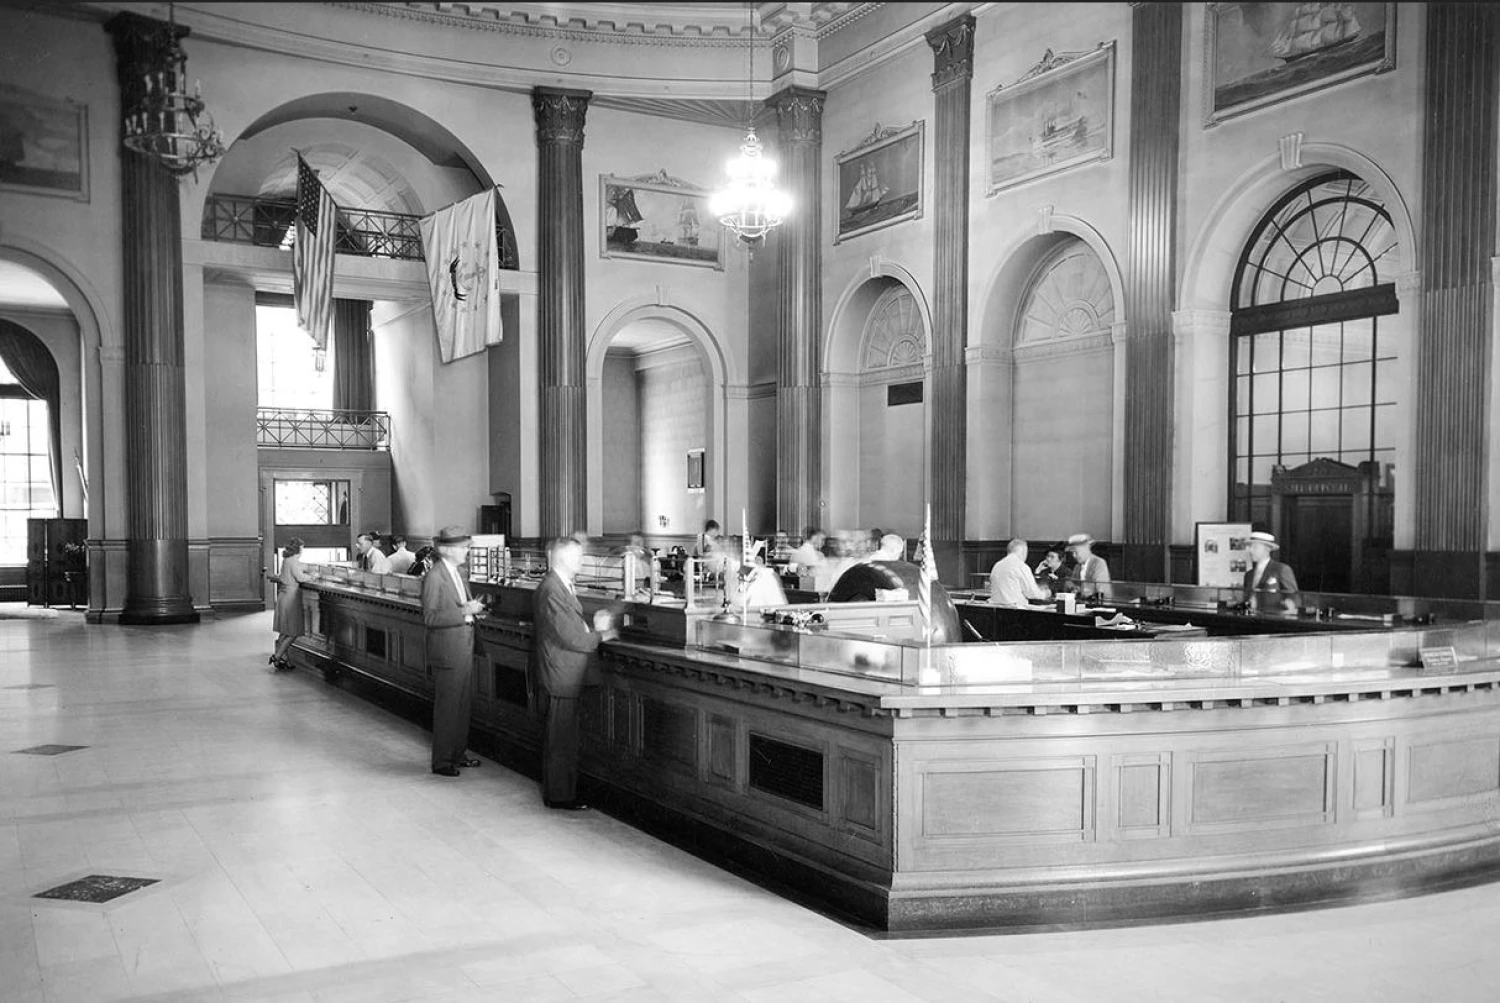
A jövő bankfiókját nem tömeges adminisztrációra tervezzük, hanem egy sokkal inkluzívabb használathoz alkalmazzuk. És ahogy a korábban fizikai térben zajló folyamatok mára digitális banki alkalmazások UX-kérdéseivé (User Experience, felhasználói élmény) váltak, úgy ezzel párhuzamosan maga a fizikai tér is egyfajta interfésszé alakul át. A bankfiók a digitális rendszer „emberi felületévé” válik.
A valós emberi interakció értéke nemcsak az empátiából fakad, hanem egy informatikai kérdésből is. A ma használt titkosítási megoldások csak azért működhetnek, mert nehéz őket feltörni. A közeljövőben ez megváltozik, így újra fizikai kulcsokra vagy helyszínekre lehet szükségünk, hogy megbirkózzunk a régi-új feladattal.
Tervezési szempontok
A folyamat még nem zárult le. Lehetetlen megjósolni, hogyan fog kinézni a bankolás és a világ akár csak öt év múlva is. Azt viszont tudjuk, hogy a változás elkezdődött, alapvető, visszafordíthatatlan. Az alábbiakban összegyűjtöttük azt, amiben ma már biztosak lehetünk.
Komfort, otthonosság és személyre szabottság: korábban gránitszilárdságú várfalak között zajló frontális ügyintézésre volt szükség, ahol megbízhattunk a fizikai javak biztonságában, és a tanácsok tekintélyelvű, formális hangjában. A mai digitális korban meghitt beszélgetéseket szeretnénk folytatni otthonos környezetben, közösen nézve ugyanazt a képernyőt.
Kényelmes, informatív várakozóterekre van szükség, esetleg tartalmas időtöltési lehetőségekkel: olvasnivalóval, erős Wi-Fi-vel ellátott co-working asztalokkal, érintőképernyős oktatási tartalmakkal és békés, csendes környezettel. A banki asszisztens akár egy csésze finom kávéval is megkínál minket egy szabadon álló kávépultból.
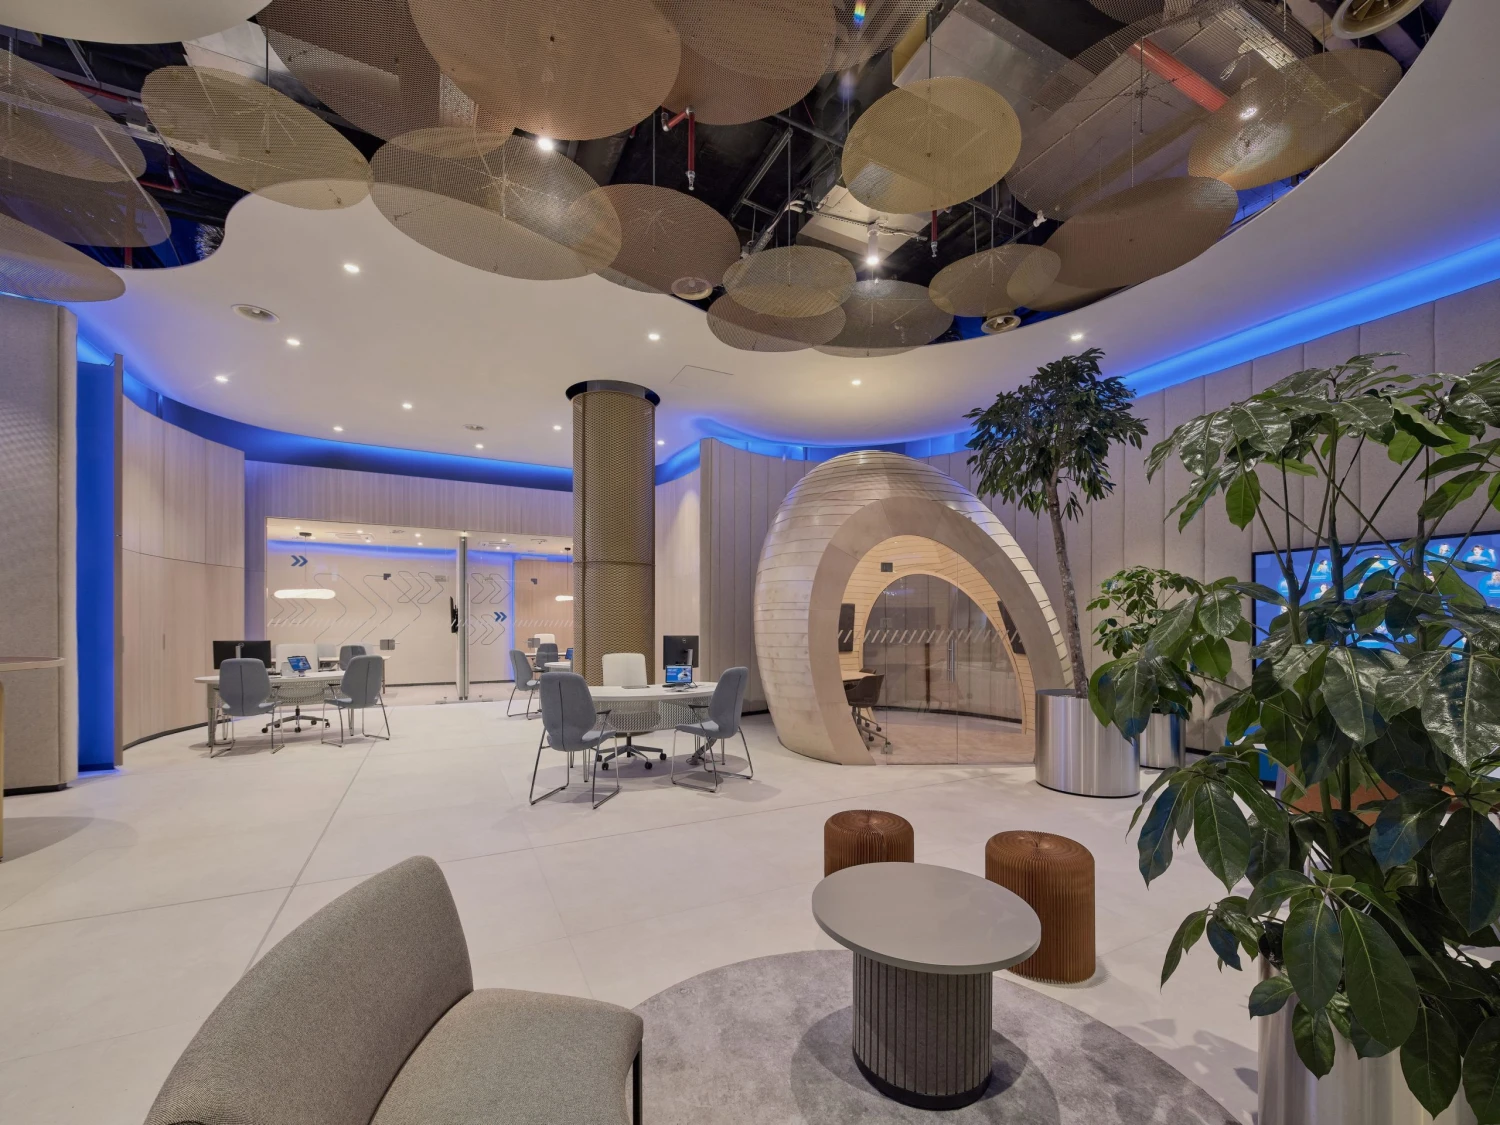
Az „üres” tér tudatos használata: ha nyitottsággal gondolunk a jövőre, nagy, szabadon áramló elegáns tereket alkalmazunk, könnyen mozgatható bútorokkal tágasan berendezve. Ahhoz, hogy a pénzügyi funkciókat olyan szolgáltatásokkal kapcsoljuk össze, amelyeket ma még nem láthatunk előre pontosan, néhány év múlva a tér elrendezését napi szinten kell majd átalakítani. A fizikai banktér jövője nem a folyamatos, teljes kapacitáskihasználásban rejlik, hanem a rugalmas, többfunkciós használatban.
Akadálymentes használat: az akadálymentesítés nemcsak fizikai, hanem kognitív értelemben is fontossá válik, jól olvasható térszerkezettel és világos funkcionális hierarchiával: belépés, tájékozódás, adminisztráció. Tiszta vizuális fókuszpontok, minimális döntési helyzetek a tér feltárásában, valamint az anyagok, színek és padlóburkolatok következetes váltakozása vezeti a látogatót, ahelyett, hogy csupán díszítené a teret.
Visszafogott márkahasználat, egyedi építészet: a banki identitás (a „brand”) megjelenítése szükséges, de alárendelt szerepet játszik. Általánosságban a vizuális kommunikációnak tisztának és egyszerűnek kell lennie, kevés, de jól elhelyezett jelzéssel. Digitális kijelzőket is csak ott szabad használni, ahol valóban szükséges. Az ügyfélélmény akkor válhat személyessé, ha a belsőépítészet egyedi, reagálva arra a konkrét épületre, városra és környezetre, ahol található, miközben természetesen a bank saját identitása felismerhető marad.
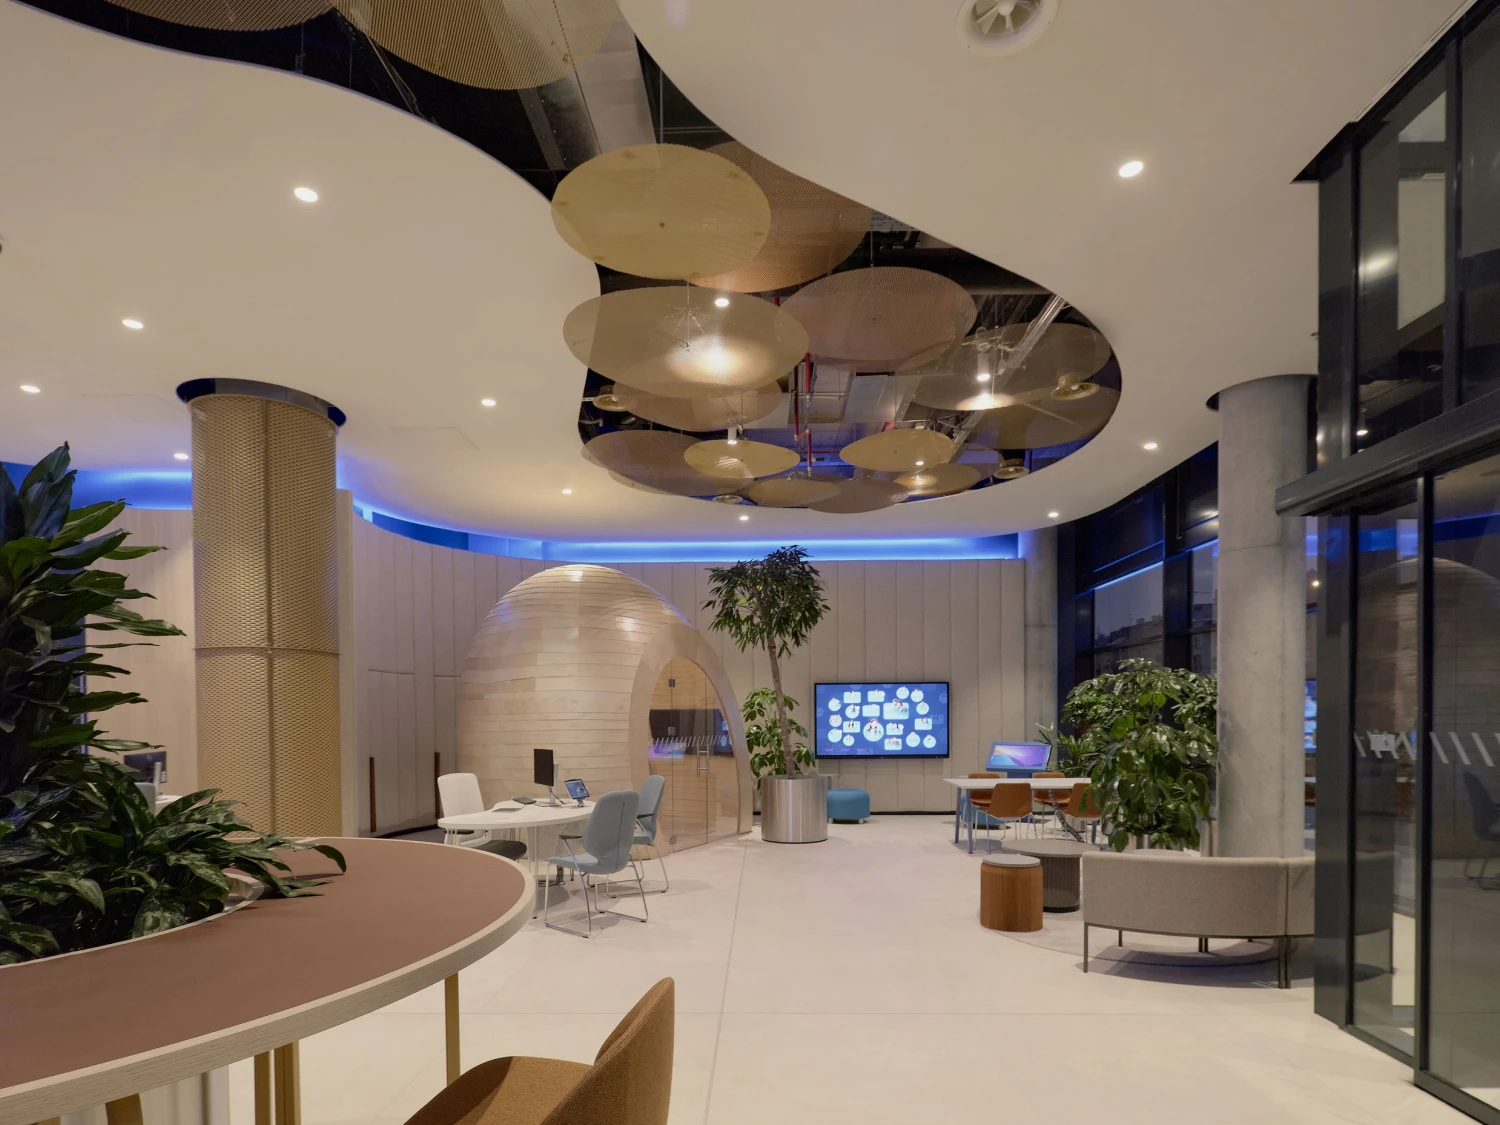
Személyes interakciók: lehetőséget kell biztosítani az emberi segítség kérésére digitális kényszer nélkül, egy jól látható fogadóponttal (host desk), transzparens tanácsadói terekkel és a digitális eszközök „megosztott használatával”, ahol a tanácsadó és az ügyfél együtt nézheti azokat.
Hibrid terek létrehozása az online és offline határán: ez egy olyan dedikált tér kialakítását jelenti a banki funkciókon belül, ahol a személyes ügyintézés során egy online bejelentkező, távoli banki munkatárssal működünk együtt. Erre például olyan szerződések aláírásakor van szükség, amelyek megkövetelik a fizikai jelenlétet és az aláírást, de nem fordulnak elő elég gyakran ahhoz, hogy gazdaságilag indokolt lenne egy állandó munkatársat erre a speciális funkcióra foglalkoztatni az adott fiókban.
A modern bankfiók, mint többfunkciós infrastruktúra
A legfontosabb, hogy a banki funkción túl a modern fiók változatos infrastruktúraként szolgál:
- Oktatási térként működik (pénzügyi tudatosság, digitális felkészültség, a jövő generáció érzékenyítése, akár a jövendőbeli ügyfelek vagy alkalmazottak bevonzása, vagy érdeklődők kiszolgálása);
- Közösségi eseményeknek ad otthont (vállalkozói estek, workshopok);
- Részben co-working vagy tanácsadói térként funkcionál;
- Bizonyos eseményekhez városi közösségi térként nyílik meg.
Ez egyszerre teremthet városi és társadalmi értéket: a bank jelenléte nemcsak pénzügyi, hanem közösségi szinten is kézzelfoghatóvá válik. A bankfiók mindig is kiemelten fontos helyszín volt, a jövőben ez az érték növekedhet, és a fiók a személyes és fizikai jellege révén közösségi térként léphet előre.
A bankfiók tehát nem eltűnik, csak átalakul.
A virtuális bankolás nem a fintech megjelenésével kezdődött. Valójában korábbi születésű, mint maga a bankrendszer. A Bretton Woods-i rendszer 1971-es összeomlásakor az aranystandardról a fiat pénzre tértünk át. Régebben, a cserekereskedelmet kiváltottuk helyettesítő elemekkel, mint nemesfémek, kagylók, vagy hatalmas kőkorongok, kőpénzek, emlékek a tenger mélyén – mindezek már korábban is mind-mind arra szolgáltak kísérletként, hogy higgyünk az érték ígéretében.
A folyamat tehát nem egyedülálló, de az biztos, hogy ennek a szolgáltatásnak a digitalizációja rendkívül látványos módon zajlik le szemeink előtt. Minden egyes szolgáltatás, amely digitalizálható, megváltoztatja azt a fő okot, amiért a jövőben belépünk egy fizikai térbe. Az építészet szerepe ebben a folyamatban nem a kiszolgálás, hanem az értelmezés. Az új terek segítenek alkalmazkodni és eligazodni egy gyorsan változó, digitalizált világban.
A cikk szerzői:
- Dobos András építész, alapító és ügyvezető igazgató, LAB5 architects
- Petrics Réka építész, LAB5 architects
- Dr. Dana R. Herrera, MSc, PhD, MBA, Department Chair for Anthropology St. Mary’s College of California
- András Margitay-Becht, PhD Professor and Chair of Economics St. Mary’s College of California
The post A bankfiók, ahogy ismerjük, eltűnhet, de valami sokkal izgalmasabb jön helyette appeared first on Forbes.hu.
